Bakı. Trend:
Azərbaycanda sığorta sektorunda rəqəmsal texnologiyaların tətbiqi risklərin daha dəqiq qiymətləndirilməsinə, kiber təhdidlərdən müdafiə imkanlarının genişləndirilməsinə və könüllü sığorta məhsulları üzrə vahid qaydaların tətbiqinə şərait yaradır.
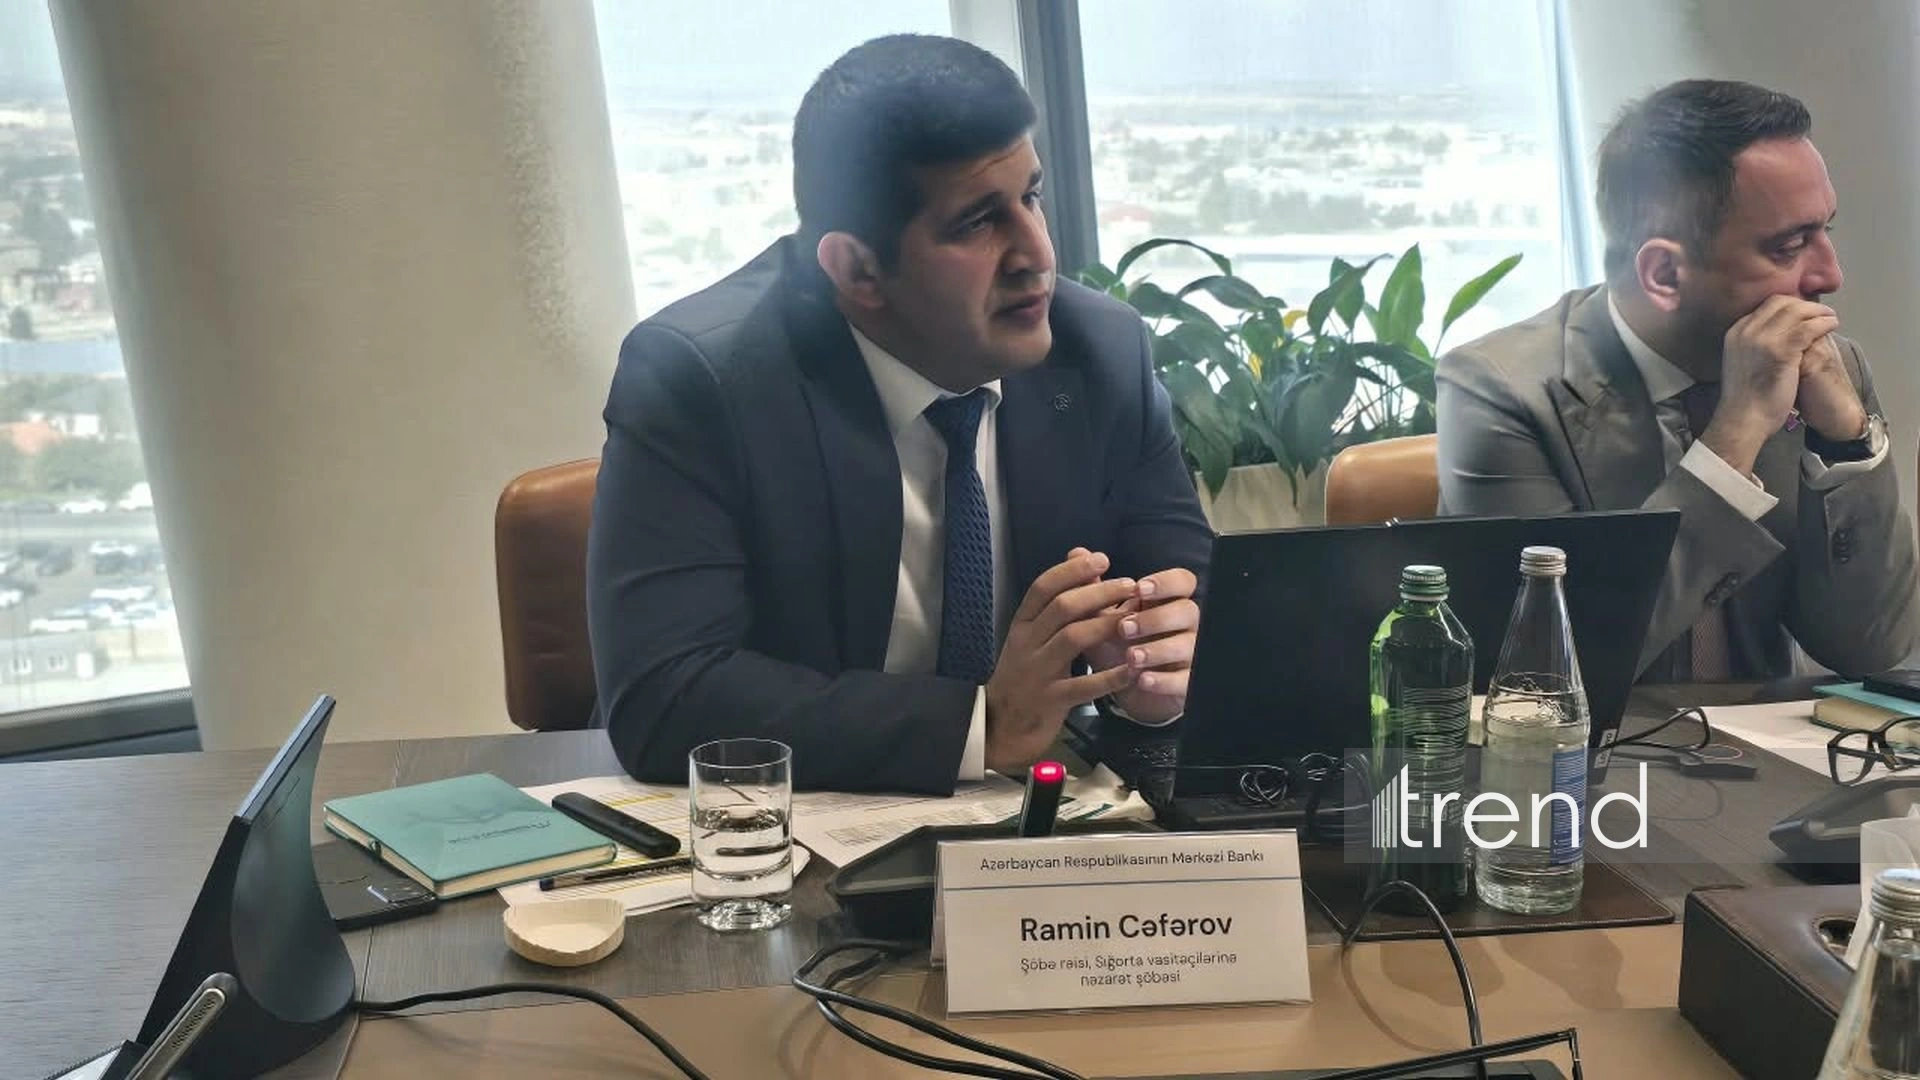
Trend-in təlimdəki müxbiri xəbər verir ki, bunu Mərkəzi Bankın Sığorta vasitəçilərinə nəzarət şöbəsinin rəisi Ramin Cəfərov çərşənbə günü “Sığorta sektorunun maliyyə dayanıqlığında rolu” təlimində deyib.
Onun sözlərinə görə, ənənəvi sığorta modelində risklərin qiymətləndirilməsi əsasən ümumi göstəricilər əsasında aparılır, sığorta hadisələri baş verdikdə isə sənədləşmə və zərərin qiymətləndirilməsi prosesləri vaxt aparır: "Müasir texnologiyaların, insurtech həllərinin və süni intellektin tətbiqi bu proseslərin sürətləndirilməsinə, müştərilərin risk profillərinin daha dəqiq müəyyənləşdirilməsinə imkan verir".
R. Cəfərov qeyd edib ki, analitik alətlər vasitəsilə sığorta şirkətləri potensial müştərilərin risklərini daha ətraflı qiymətləndirə, onların ehtiyaclarına uyğun fərdi məhsullar hazırlaya bilirlər. Eyni zamanda, mobil tətbiqlər və internet resursları sığorta məhsullarının satışını asanlaşdırır, hadisələrin tənzimlənməsi və ödənişlərin həyata keçirilməsi proseslərini sürətləndirir.
Şöbə rəisi kiber risklərin də texnologiyanın inkişafı ilə aktuallaşdığını vurğulayıb. Onun sözlərinə görə, kiberhücumlar nəticəsində yaranan zərərlərin qiymətləndirilməsi ənənəvi sığorta hadisələri ilə müqayisədə daha mürəkkəb ola bilər və bu zaman informasiya texnologiyaları üzrə ekspertlərin iştirakı tələb olunur.
“Kiber risklər elə xüsusiyyətə malikdir ki, baş verən bir hadisə sığorta şirkətinin maliyyə vəziyyətinə ciddi təsir göstərə bilər. Buna görə də sığorta şirkətləri belə riskləri yalnız öz üzərlərində saxlamır, onların müəyyən hissəsini təkrarsığorta vasitəsilə bölüşdürürlər”, - deyə o bildirib.
R. Cəfərovun sözlərinə görə, sığorta şirkətlərinin üzərlərinə götürdükləri risklərin həcmi onların maliyyə imkanları və qanunvericiliyin tələbləri ilə məhdudlaşdırılır. O qeyd edib ki, bir müqavilə üzrə sığortaçının öz üzərində saxladığı riskin məcmu kapitala nisbəti ilə bağlı 10 faizlik hədd nəzərdə tutulur.
O, bunu nümunə ilə izah edib: "Əgər sığorta şirkətinin məcmu kapitalı 30 milyon manatdırsa və şirkət 10 milyon manatlıq risk üzrə müqavilə bağlayırsa, onun öz üzərində saxladığı riskin məbləği müvafiq hədd çərçivəsində müəyyənləşdirilir, qalan hissə isə təkrarsığortaya ötürülə bilər".
Şöbə rəisi əlavə edib ki, Azərbaycanda sığorta məhsulları icbari və könüllü olmaqla iki əsas qrupa ayrılır. İcbari sığorta məhsulları qanunvericiliklə müəyyənləşdirilir və bazar iştirakçıları üçün ümumi tələblərə əsaslanır. Könüllü sığorta məhsullarının qaydaları isə sığorta şirkətləri tərəfindən hazırlanır.
O bildirib ki, əvvəllər könüllü sığorta növləri üzrə hər bir şirkətin fərqli qaydaları mövcud olduğundan müştərilər müqavilə şərtlərini müqayisə etməkdə çətinlik çəkirdilər. Maliyyə sektorunun inkişaf strategiyası çərçivəsində bu sahədə vahid qaydaların hazırlanması istiqamətində işlər aparılıb və KASKO sığortası üzrə vahid yanaşma tətbiq edilməyə başlanıb.
“Vahid qaydaların tətbiqi müştərilərin sığorta şərtlərini daha rahat müqayisə etməsinə və bazarda ümumi yanaşmanın formalaşmasına imkan verir. Bununla belə, hər bir sığorta şirkətinin öz risk iştahı və riskləri qəbul etmək imkanları olduğundan sığorta haqlarının müəyyənləşdirilməsində müəyyən sərbəstlik saxlanılır”, - deyə R. Cəfərov vurğulayıb.