Bakı. Trend:
Azərbaycanda bank sektorunda qeyri-işlək kreditlərin həcmi 2026-cı ilin iyul ayının sonunda 932,3 milyon manata çatıb. 2024-cü ilin sonu ilə müqayisədə problemli kreditlərin məbləği təxminən 42 faiz artıb. Bu vəziyyət məhkəmə qərarlarının icrası sisteminə də ciddi yük yaradır və problemin həlli üçün hüquqi mexanizmlərlə yanaşı, kompleks iqtisadi tədbirlərə ehtiyac var.
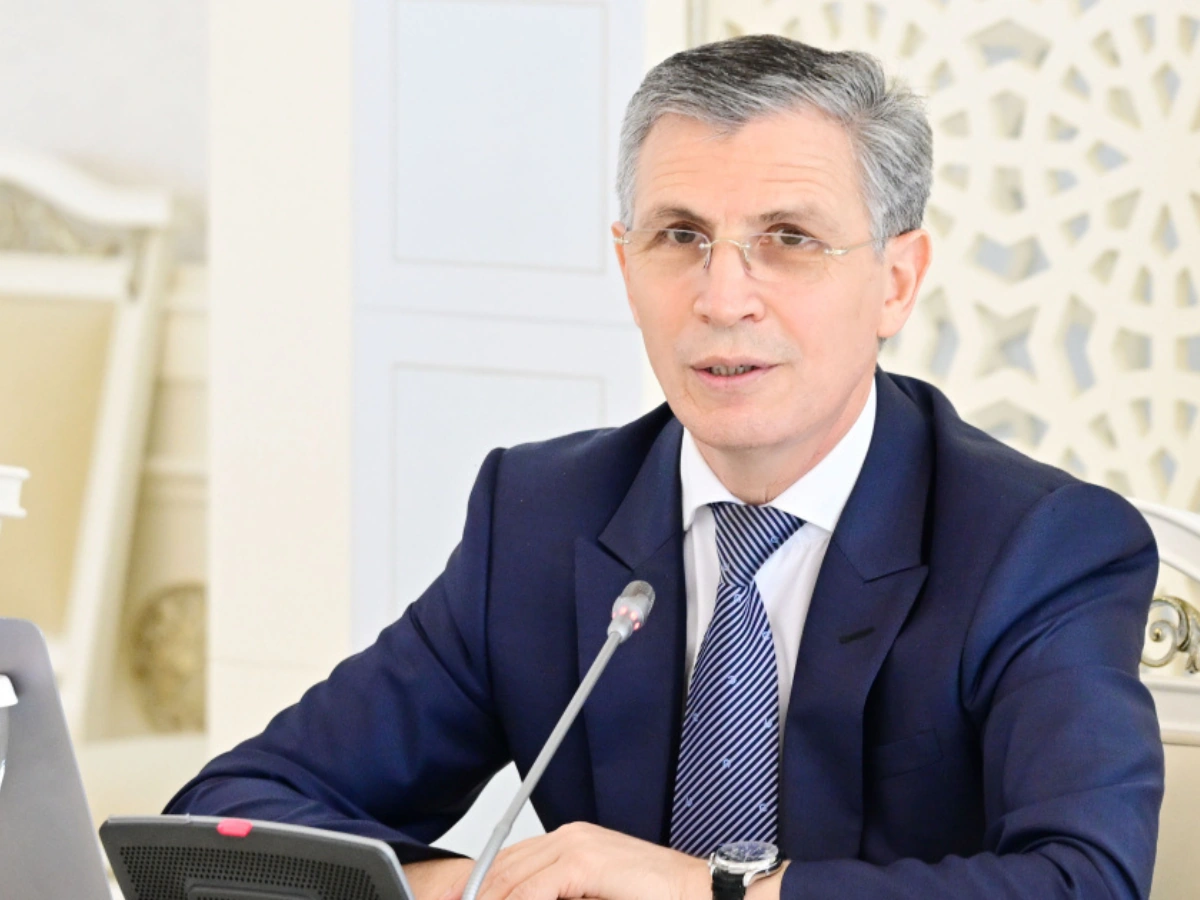
Trend-in iclasda iştirak edən müxbirinin xəbərinə görə, bunu çərşənbə günü Milli Məclisin İnsan hüquqları komitəsinin sədri, deputat Zahid Oruc parlamentin bugünkü iclasında çıxışı zamanı deyib.
Deputat bildirib ki, müzakirəyə təqdim olunan qanun layihəsi borcluların qiymətli kağızlarına tələbin yönəldilməsi üçün hüquqi mexanizmlərin yaradılmasına və icra məmurlarının səlahiyyətlərinin gücləndirilməsinə xidmət edir.
O qeyd edib ki, məhkəmə qərarlarının icrası dövlətin hüquq sisteminin effektivliyi baxımından mühüm əhəmiyyət daşıyır. Dövlət adından çıxarılan qərarların icra edilməməsi yalnız bankların və vətəndaşların maraqlarına zərər vurmur, eyni zamanda məhkəmə sisteminə etimadı zəiflədir və hüquqi mexanizmlərin təsirini azaldır.
Z.Oruc bildirib ki, son illərin statistikası ölkədə maliyyə və sosial vəziyyətin mühüm göstəricilərindən biridir. 2021-ci ildən başlayaraq hər il icra xidmətinə 300 mindən çox sənəd daxil olur. 2024-cü ildə isə bu göstərici 25,7 faiz artaraq 387 mini ötüb.
Deputatın sözlərinə görə, xüsusilə bank kreditləri ilə bağlı icra işlərinin sayında ciddi artım müşahidə edilir. 2023-cü ildə bank kreditləri üzrə 74 min yeni iş icraata daxil olduğu halda, 2024-cü ildə bu rəqəm 112 minə yüksəlib. Beləliklə, bir il ərzində artım təxminən 50 faiz təşkil edib.
O vurğulayıb ki, təminatsız kreditlər və hüquqi şəxslərin borcları ilə bağlı icra sənədlərinin sayı da problemin miqyasını göstərir. 2025-ci ilin əvvəlində aparılan təhlillərə əsasən, uzun müddət nəticə verməyən belə icra sənədlərinin sayı 600 minə yaxınlaşıb. Ümumilikdə icra prosesində təxminən 1 milyon 200 min iş var və onların 35 faizi kredit və maliyyə öhdəlikləri ilə bağlıdır.
Z.Oruc Mərkəzi Bankın məlumatlarına istinadən bildirib ki, bank sektorunda qeyri-işlək kreditlərin həcmi 2024-cü ilin sonunda 655,1 milyon manat, 2025-ci ilin sonunda 762,6 milyon manat, 2026-cı ilin iyul ayının sonunda isə 932,3 milyon manat olub. Son göstərici ümumi bank kredit portfelinin 2,9 faizini təşkil edib.
Deputat hesab edir ki, problemli kreditlərin artması və icra sənədlərinin çoxluğu yalnız qanunvericilik dəyişiklikləri ilə aradan qaldırıla bilməz. Bu istiqamətdə müvafiq hökumət strukturlarının kompleks tədbirlər həyata keçirməsi vacibdir.
O, devalvasiya nəticəsində fiziki şəxslərin xarici valyutada olan kreditləri üzrə itkilərinin kompensasiya edilməsini Prezident İlham Əliyevin mühüm iqtisadi-sosial qərarı kimi xatırladıb. Deputatın fikrincə, hökumət və maliyyə qurumları təminatsız kreditlər üzrə əhaliyə təklif edilmiş, qaytarılması çətin olan faiz və şərtlərin dəyişdirilməsi imkanlarını da qiymətləndirə bilərlər.
Z.Oruc bildirib ki, girovlu kreditlərdən fərqli olaraq, təminatsız kreditlərdə bank əsasən borcalanın gələcək gəlirlərinə güvənir. Borclu işini itirdikdə, gəlirləri azaldıqda, digər borcları artdıqda və adına tutula biləcək əmlak olmadıqda məhkəmə qərarının icrası çətinləşir.
“İcra məmuruna daha geniş səlahiyyət verilə, elektron sistemi müasirləşdirilə, borclunun səhmini, istiqrazını, avtomobilini və digər aktivlərini daha sürətlə aşkar etmək olar. Lakin vətəndaşın sabit işi və davamlı gəliri azalırsa, onun adına yönəldilə bilən əmlak qeydə alınmayıbsa, hüquqi mexanizm nə qədər təkmilləşdirilsə, icra məmuru olmayan vəsaiti təmin edə bilməyəcək”, – deputat bildirib.
O qeyd edib ki, əhalinin məşğulluğunun və real gəlirlərinin artırılması, daha yüksək məhsuldarlıqlı və sabit iş yerlərinin yaradılması məhkəmə və icra sisteminin yükünün azaldılmasına da kömək edə bilər.
Deputat rəqəmsal bankçılığın və onlayn kredit xidmətlərinin iqtisadi dövriyyə üçün üstünlüklərini qeyd etməklə yanaşı, kreditlərin verilməsi zamanı borcalanların ödəmə qabiliyyətinin düzgün qiymətləndirilməsinin vacibliyini vurğulayıb.
“İnsan bir neçə dəqiqəyə kredit ala bilirsə, bank da bir neçə dəqiqədə yalnız maaşa deyil, həmin şəxsin bütün borc yükünə, sabit xərclərinə və real ödəmə imkanına baxmalıdır”, – Z.Oruc deyib.
O bildirib ki, müzakirə olunan qanun layihəsi borclunun qiymətli kağızlarına tələbin yönəldilməsi üçün ayrıca hüquqi mexanizm müəyyən edir. Layihəyə əsasən, icra məmuru borclunun adına sənədli qiymətli kağız olduqda onun götürülməsi, sənədsiz qiymətli kağız olduqda isə Mərkəzi Depozitarda saxlanılması barədə qərar qəbul edə biləcək. Qiymətli kağızlar barədə məlumatların “Elektron icra” informasiya sistemi vasitəsilə əldə edilməsi də nəzərdə tutulur.
Deputatın sözlərinə görə, bu dəyişiklik müasir iqtisadiyyatda əmlak anlayışının genişlənməsini nəzərə alır. Belə ki, aktivlər yalnız mənzil, avtomobil və bank hesabındakı vəsaitlə məhdudlaşmır, səhmlər, istiqrazlar və investisiya hesablarındakı maliyyə alətləri də əmlak hesab olunur.
Z.Oruc qanun layihəsinin qiymətli kağızların satış qaydalarını müəyyənləşdirməsinin də əhəmiyyətini vurğulayıb. O bildirib ki, borclunun hüquqlarının qorunması üçün aktivlər bazar qiymətindən əsassız aşağı satılmamalı, girov və digər üstün hüquqlar nəzərə alınmalı, satışdan artıq qalan vəsait isə sahibinə qaytarılmalıdır.